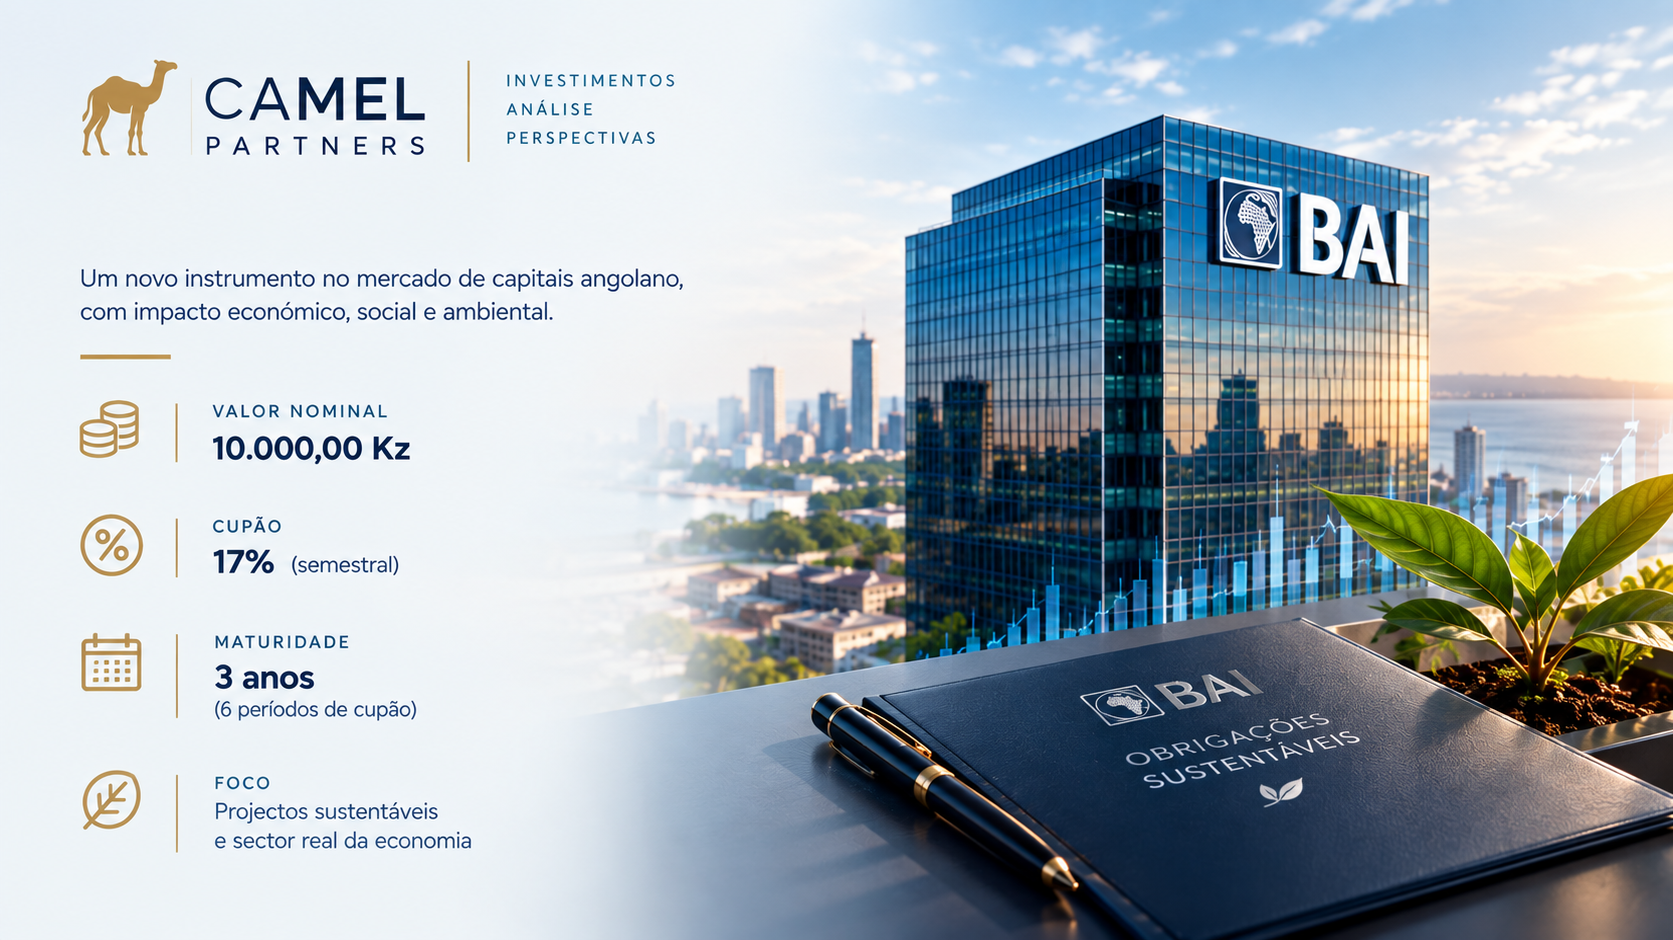
No passado dia 22 de setembro de 2026, assistimos à admissão à cotação em bolsa das obrigações sustentáveis do Banco BAI, emitidas com um valor nominal unitário de 10.000,00 Kz e uma taxa de cupão de 17%, com pagamentos semestrais e maturidade de 3 anos (distribuídos em 6 períodos de cupão).
Porquê "Sustentáveis"?
De acordo com as diretrizes internacionais aplicáveis aos títulos verdes, sociais e sustentáveis, os instrumentos sustentáveis são valores mobiliários de dívida cuja receita líquida se destina exclusivamente a financiar ou refinanciar projectos, activos ou carteiras elegíveis que gerem benefícios ambientais e/ou sociais mensuráveis e positivos.
Neste enquadramento, esta emissão visa captar recursos para financiar uma carteira elegível de operações de crédito concedidas ou a conceder ao sector real da economia, ao abrigo do Aviso n.º 10/2024 do BNA. O escopo abrange actividades ligadas à produção agrícola, pecuária, pesca comercial e industrial, transformação, logística, transporte e conservação (Sustainability Bond Framework – 2026).
Embora se trate de obrigações corporativas sujeitas ao risco de crédito subjacente às operações de fomento enquadradas nos Objectivos de Desenvolvimento Sustentável (ODS), no Plano de Desenvolvimento Nacional (PDN) e no Aviso n.º 10/2024 do BNA, cumpre destacar que os créditos concedidos a luz deste instrumento, contam com a garantia do Fundo de Garantia de Crédito (FGC) em até 80% do valor financiado, o que os torna menos arriscados quando comparado às outras obrigações corporativas listadas na BODIVA, bem como,confere a estas obrigações corporativas maior solidez à estrutura, sustentando um cupão atractivo de 17% face ao perfil de risco assegurado.
Como se Diferenciam dos Títulos de Dívida Pública?
Nas primeiras 24 horas de negociação em mercado secundário (entre 22 e 23 de setembro de 2026), observou-se uma valorização de cerca de 6% no preço do título, o que comprimiu o seu Yield to Maturity (YTM) para aproximadamente 16,04%. Trata-se de um ajustamento expressivo para instrumentos desta natureza, contrastando com o comportamento habitual dos títulos de dívida pública soberana que, com rendibilidades equivalentes ou superiores, tendem a exibir menor volatilidade diária de preço e retornos mais lineares ao longo do tempo, em função de maturidades mais longas.
Diferentemente de instrumentos como as Obrigações do Tesouro Não Reajustáveis (OT-NR), as obrigações sustentáveis do BAI poderão apresentar um comportamento dinâmico distinto no mercado secundário. A combinação de uma maturidade curta (3 anos) e um fluxo de apenas 6 pagamentos semestrais sugere que o rendimento total dos investidores poderá decorrer não apenas da estratégia tradicional de buy-and-hold (manutenção até ao vencimento), mas também de ganhos de capital via negociação activa (trading). Esse padrão poderá gerar episódios pontuais de maior volatilidade, à semelhança do que se verifica em títulos de dívida pública com taxas de cupão mais baixas, como a OI15I29A.
Este perfil aponta para um instrumento que os investidores institucionais e de retalho podem utilizar tanto para acumulação de capital no curto prazo por via de liquidez secundária, como para garantia de rendimento previsível até à data de vencimento.
Após a leitura dos nossos insights, partilhe connosco a sua perspetiva: qual é a sua expectativa sobre o impacto deste novo instrumento no mercado de capitais angolano?
Comentarios (0)
Seja o primeiro a comentar.